홈 › 세무 Q&A › 영상으로 보는 Q&A
12월에 개업해도 될까? 연말 개업 전 확인할 세금 3가지 (창업감면·간이과세·부가세 공제)
이 영상의 핵심 요약
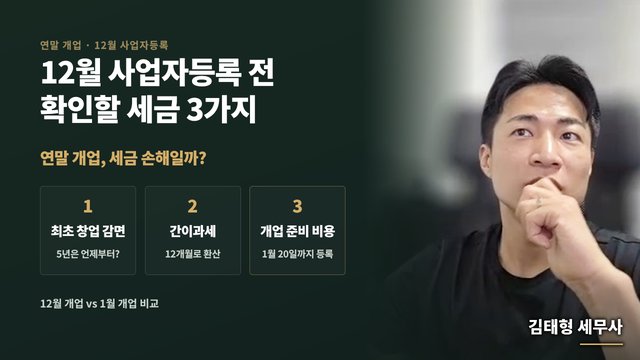
연말에 사업자등록을 하면 세금에서 손해일까요. 몇 가지만 챙기면 개업을 1월로 미룰 이유는 크지 않습니다. 다만 창업 세액감면, 간이과세, 개업 준비 비용 이 세 가지는 개업일을 정하기 전에 확인해 두셔야 합니다.
영상 내용 정리
- 창업 세액감면 5년은 개업한 해가 아니라 처음 이익이 난 해부터 셉니다소득세를 5년간 일정 비율 깎아 주는 제도로, 감면율은 창업한 지역과 청년 여부에 따라 25%에서 100%까지 나뉩니다. 중요한 것은 기산점입니다. 5년은 사업을 시작한 해가 아니라 그 사업에서 처음 소득이 발생한 과세연도부터 셉니다. 다만 사업 개시일부터 5년이 되는 날까지 소득이 나지 않으면, 그 5년이 되는 날이 속하는 과세연도부터 세기 시작합니다.
- 여기서 말하는 이익은 매출이 아니라 매출에서 비용을 뺀 금액입니다2026년 12월에 개업했는데 그해가 적자라면 2026년은 5년에 들어가지 않고, 2027년에 첫 이익이 나면 2027년부터 2031년까지 5년을 온전히 씁니다. 반대로 12월 한 달 이익이 100만원뿐이어도 2026년이 1년 차가 되어, 그 100만원에 대한 감면만 받고 5년 중 한 해를 쓰게 됩니다.
- 그래서 첫해 장부가 감면 5년을 지킵니다개업을 준비하며 쓴 비용을 빠짐없이 장부에 넣어야 적자가 적자로 남습니다. 장부 없이 신고하면 경비율로 소득이 계산되어 매출만 있어도 소득이 잡히고, 그해가 1년 차로 소비될 수 있습니다. 연말에 개업하신다면 첫 달부터 장부를 쓰시는 편이 안전합니다.
- 연말 개업은 첫해 매출을 12개월로 환산해 간이과세를 판단합니다간이과세는 매출이 작은 개인사업자의 부가세 부담을 덜어 주는 제도이고 법인은 해당하지 않습니다. 직전 과세기간에 새로 시작한 경우에는 개시일부터 그 과세기간 종료일까지의 공급대가를 12개월로 환산해 봅니다. 12월 한 달 매출이 1,000만원이면 1년치를 1억 2,000만원으로 보게 되어 기준인 1억 400만원을 넘고, 다음 해 7월 1일부터 일반과세자가 됩니다.
- 같은 매출이라도 1월 개업이면 전환 시점이 1년 늦춰집니다1월에 개업하면 그해 실제 1년 매출로 판단하므로, 간이과세로 지내는 기간이 약 7개월과 약 1년 6개월로 갈립니다. 다만 간이과세가 언제나 유리한 것은 아닙니다. 인테리어처럼 초기 매입이 크면 환급을 받을 수 있는 일반과세자가 나을 수 있어, 업종과 예상 매출을 함께 놓고 보셔야 합니다.
- 개업 전에 산 인테리어·집기도 부가세 공제가 됩니다사업자등록을 신청하기 전의 매입세액은 원칙적으로 공제되지 않지만, 공급시기가 속한 과세기간이 끝난 후 20일 이내에 등록을 신청하면 그 과세기간 기산일까지 역산한 기간의 매입세액은 공제받을 수 있습니다. 12월에 구입했다면 다음 해 1월 20일까지 신청하면 됩니다. 물론 세금계산서 같은 증빙이 남아 있어야 하므로, 개업 전부터 증빙을 챙겨 두셔야 합니다.
- 결국 갈리는 지점은 첫해 손익과 과세유형입니다연말에 개업해도 첫해 장부, 간이과세 12개월 환산, 개업 전 세금계산서 이 세 가지만 챙기면 세금에서 큰 손해는 없습니다. 내 업종에서 첫해가 적자일지, 간이과세로 시작하는 것이 맞는지는 개업 전에 한 번 짚어 보는 편이 좋습니다.
개업일과 과세유형(간이·일반)에 따라 첫해 세금이 달라집니다.
본인의 상황에 맞추어 확인이 필요하시면 편하게 문의해 주세요.
영상 촬영 시점의 법령을 기준으로 한 일반적인 세법 정보이며, 개별 사안에 따라 결론이 달라질 수 있습니다. 이용 안내 및 면책