홈 › 세무 Q&A › 영상으로 보는 Q&A
간이과세자 vs 일반과세자 차이 | 사업자등록 전 업종·매출·세금계산서 기준
이 영상의 핵심 요약
간이과세자는 부가세 부담이 적지만 환급을 받을 수 없고 세금계산서 발급에 제한이 있습니다. 누가 간이과세자가 될 수 있는지, 어떤 경우에 일반과세자가 유리한지 정리했습니다.
영상 내용 정리
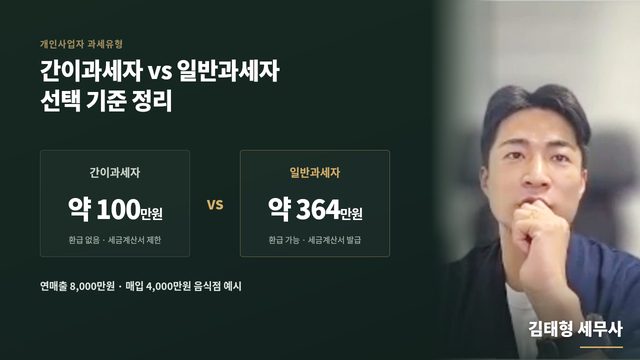
- 간이과세자가 좋다고 하는 이유연매출 8,000만원·매입 4,000만원인 음식점이라면 1년 부가세가 간이과세자는 약 100만원, 일반과세자는 약 364만원입니다(카드 매출 공제·의제매입 등을 뺀 단순 계산). 연 공급대가 4,800만원 미만이면 납부의무가 면제되고, 신고도 1년에 한 번입니다.
- 대신 환급이 없고, 세금계산서 발급에 제한이 있습니다간이과세자는 매입이 많아도 부가세를 돌려받지 못합니다. 또 직전 연도 공급대가 4,800만원 미만이거나 새로 시작해 첫 과세기간인 간이과세자는 세금계산서 대신 영수증만 발급할 수 있어, 매입세액 공제가 필요한 사업자 거래처는 꺼릴 수 있습니다.
- 간이과세를 선택할 수 없는 업종·지역이 있습니다제조업·도매업·부동산매매업·건설업, 변호사·세무사 같은 전문직 등은 매출이 적어도 간이과세가 배제됩니다(업종별 일부 예외 있음). 국세청장이 정한 지역·업종·규모 기준에 해당해도 간이과세자가 될 수 없습니다.
- 매출 기준은 직전 연도 공급대가 1억 400만원입니다부가세를 포함한 금액(공급대가) 기준이며, 부동산임대업과 과세유흥장소는 4,800만원이 기준입니다. 2026년 매출이 기준을 넘더라도 2027년 6월 30일까지는 간이과세가 유지되고 7월 1일부터 일반과세자로 바뀝니다.
- 매입이 크면 일반과세자가 유리할 수 있습니다같은 음식점(연매출 8,000만원) 예시에서 매입이 약 7,000만원까지는 간이과세자가 조금 유리하지만, 7,500만원 정도부터는 일반과세자가 유리해지고, 9,000만원이면 일반과세자는 오히려 환급을 받습니다. 시설 투자나 초기 재고 매입이 큰 창업이라면 일반과세자를 검토해 보세요.
- 사업자등록 때 이 순서로 확인하세요① 거래처가 사업자라 세금계산서가 필요한가 ② 간이과세 배제 업종·지역인가 ③ 매입이 매출보다 커서 환급이 예상되는가. 해당하면 일반과세자를 검토하시고, 이미 사업 중이라면 1억 400만원 기준을 함께 보시면 됩니다.
과세유형은 업종·거래처·초기 투자 규모에 따라 유불리가 달라집니다.
사업자등록 전에 확인이 필요하시면 편하게 문의해 주세요.
영상 촬영 시점의 법령을 기준으로 한 일반적인 세법 정보이며, 개별 사안에 따라 결론이 달라질 수 있습니다. 이용 안내 및 면책